
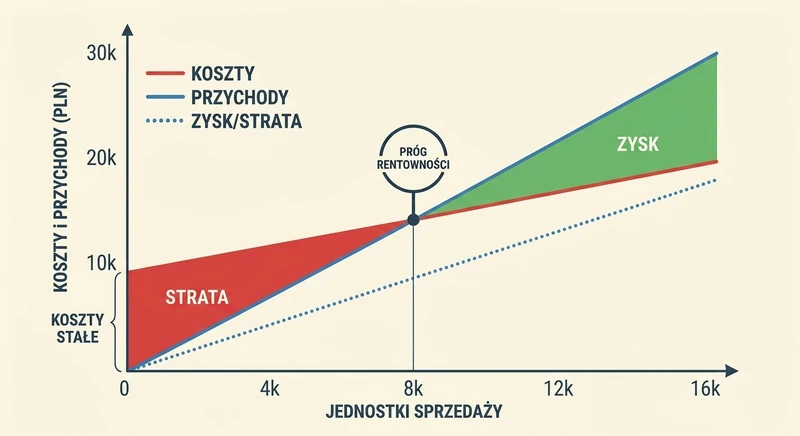
Próg rentowności - kiedy firma zacznie zarabiać?
Czym jest próg rentowności, jak go policzyć w sztukach i w złotówkach, ile wynosi w pięciu branżach i jak go obniżyć. Z przykładami przeliczonymi krok po kroku.
Oblicz rentowność najmu brutto i netto, zwrot z gotówki przy kredycie i zysk po latach. Z PCC, pustostanami, ryczałtem i porównaniem z obligacjami.
Co nowego
Po obliczeniu zobaczysz cenę z PCC, kosztami transakcji i remontem oraz podział na kredyt i własną gotówkę.
Po obliczeniu zobaczysz każdą pozycję: czynsz, pustostany, koszty, ryczałt i ratę kredytu - rocznie i miesięcznie.
Po obliczeniu zobaczysz dla każdego roku: ile zostaje z najmu, ile kredytu do spłaty, ile wart jest lokal i jaki byłby zysk przy sprzedaży.
Po obliczeniu zobaczysz progi opłacalności Twojego mieszkania: minimalny czynsz, cenę, przy której najem dorównuje obligacjom, i roczną stopę zwrotu całej inwestycji.
Po obliczeniu pojawi się historia ostatnich 10 wariantów - łatwo porównasz kilka mieszkań albo zakup za gotówkę i na kredyt.
Mieszkanie za 480 000 zł wynajęte za 2 400 zł miesięcznie ma rentowność 6%. Tyle podadzą ogłoszenia i raporty rynkowe. Po doliczeniu PCC, notariusza, remontu, miesiąca bez najemcy i ryczałtu zostaje 4,16% rocznie, prawie o jedną trzecią mniej. Kalkulator liczy obie wartości, a przy kredycie dokłada jeszcze to, ile zostaje Ci po racie i ile zarabiasz na własnej gotówce.
| Wskaźnik | Jak go liczymy | Do czego służy |
|---|---|---|
| Rentowność brutto | czynsz za 12 miesięcy ÷ cena zakupu | porównanie z raportami rynkowymi i ogłoszeniami |
| Rentowność netto | dochód z najmu po kosztach i ryczałcie ÷ cały koszt zakupu | ocena samego mieszkania, niezależnie od kredytu |
| Zwrot z gotówki | to, co zostaje po racie ÷ Twoje własne pieniądze | ocena inwestycji na kredyt |
| Roczna stopa zwrotu (IRR) | czynsze i sprzedaż po latach, przeliczone na procent rocznie | porównanie z lokatą i obligacjami |
Do porównań z rynkiem używaj rentowności brutto. Otodom Analytics liczy stopę zwrotu właśnie tak: jaka część ceny mieszkania wraca w rocznym czynszu, bez kosztów i podatku. W czerwcu 2026 roku dla mieszkań 40-59 m² wyglądało to następująco.
| Miasto | Stopa zwrotu brutto (VI 2026) |
|---|---|
| Łódź | 5,94% |
| Warszawa | 5,31% |
| Katowice | 5,27% |
| Wrocław | 5,16% |
| Poznań | 5,14% |
| Gdańsk | 4,80% |
| Kraków | 4,69% |
Weźmy mieszkanie z rynku wtórnego za 480 000 zł, kupione za gotówkę. Do ceny dochodzi 9 600 zł PCC, 9 000 zł notariusza z opłatami i 25 000 zł remontu z wyposażeniem, razem 523 600 zł. Czynsz to 2 400 zł, a mieszkanie stoi puste przez miesiąc w roku. Czynsz do wspólnoty (600 zł) płaci najemca, ale w miesiącu bez najemcy - właściciel.
| Pozycja | Rocznie |
|---|---|
| Czynsz za 12 miesięcy | 28 800 zł |
| Miesiąc bez najemcy | -2 400 zł |
| Czynsz do wspólnoty w pustostanie | -600 zł |
| Podatek od nieruchomości (50 m²) | -63 zł |
| Ubezpieczenie | -400 zł |
| Rezerwa na naprawy (5% czynszu) | -1 320 zł |
| Ryczałt 8,5% | -2 244 zł |
| Dochód z najmu | 21 773 zł |
Miesięcznie zostaje 1 814 zł. Z samego czynszu 523 600 zł wraca po 24 latach. Rachunek zmienia jednak wzrost wartości mieszkania. Przy wzroście czynszów i cen o 2,5% rocznie i sprzedaży po 10 latach cały zysk wynosi 334 772 zł, czyli 5,93% rocznie. Gdyby ceny mieszkań stały w miejscu, zostałoby 200 332 zł - 3,93% rocznie.
Różnica między 6% brutto a 4,16% netto nie bierze się z jednego wielkiego kosztu, tylko z kilku małych. Te są najczęściej pomijane.
Podatek od nieruchomości nie ma tu dużego znaczenia. Maksymalna stawka dla mieszkań w 2026 roku to 1,25 zł za metr kwadratowy, czyli 62,50 zł rocznie za 50 m². Pełną listę wydatków przy zakupie znajdziesz w poradniku o ukrytych kosztach zakupu mieszkania.
Ten sam lokal kupiony z kredytem na 80% ceny (384 000 zł, 6%, 25 lat) wymaga 139 600 zł własnej gotówki zamiast 523 600 zł. Rata wynosi 2 474 zł, więcej niż cały czynsz. Po kosztach i ryczałcie dopłacasz 660 zł miesięcznie. Żeby wyjść na zero, czynsz musiałby wynosić 3 232 zł.
Kredyt nie zmienia rentowności netto mieszkania (dalej 4,16%), zmienia za to rozkład ryzyka. Przy wzroście cen o 2,5% rocznie cała inwestycja daje po 10 latach 128 687 zł zysku - w przeliczeniu na rok prawie tyle samo co zakup za gotówkę (5,91% wobec 5,93%), choć z prawie czterokrotnie mniejszego wkładu. Bez wzrostu cen kończysz z 5 754 zł straty, a bank dostaje w tym czasie 206 086 zł odsetek, które w ryczałcie nie obniżają podatku ani o złotówkę.
Pole „Porównaj z lokatą lub obligacjami" odpowiada na pytanie, czy w ogóle warto. Dziesięcioletnie obligacje EDO z października 2026 roku płacą 5,35% w pierwszym roku, później inflację plus 2% marży. Kalkulator odejmuje od alternatywy 19% podatku Belki, tak samo jak od najmu odejmuje ryczałt.
W przykładzie najem za gotówkę daje 5,93% rocznie przy wzroście cen o 2,5%, a pieniądze ulokowane na 5% przez 10 lat dałyby po podatku Belki 4,20% rocznie. Bez wzrostu cen najem schodzi do 3,93% i przegrywa. Do tego obligacje nie wymagają szukania najemców, napraw i telefonów o cieknącym kranie. Ich oprocentowanie sprawdzisz w kalkulatorze obligacji skarbowych, a zasady rozliczania najmu opisujemy w poradniku o podatku od wynajmu mieszkania.
Rentowność brutto to czynsz za 12 miesięcy podzielony przez cenę mieszkania. Netto liczysz od dochodu po kosztach, pustostanach i ryczałcie, dzielonego przez cały koszt zakupu: cenę, PCC, notariusza i remont. Przykład: czynsz 2 400 zł i cena 480 000 zł to 6% brutto, a po wszystkich kosztach 4,16% netto.
W czerwcu 2026 roku średnia stopa zwrotu brutto dla mieszkań 40-59 m² wynosiła od 4,69% w Krakowie do 5,94% w Łodzi (Otodom Analytics). To wartości brutto - po kosztach, pustostanach i ryczałcie wynik jest niższy, w naszym przykładzie o 1,84 punktu procentowego. Dobrze jest, gdy netto przewyższa oprocentowanie obligacji po podatku Belki, bo inaczej płacisz za ryzyko i pracę bez nagrody.
Tylko wtedy, gdy czynsz pokrywa ratę i koszty. Przy mieszkaniu za 480 000 zł, czynszu 2 400 zł i kredycie na 80% ceny (6%, 25 lat) dopłacasz 660 zł miesięcznie, a bez wzrostu cen mieszkań po 10 latach jesteś na minusie. Przy kredycie na połowę ceny czynsz pokrywa ratę z zapasem 268 zł. Odsetki nie obniżają ryczałtu, więc cały koszt kredytu zostaje po Twojej stronie.
Przy najmie długoterminowym zwykle jeden miesiąc w roku na szukanie najemcy i odświeżenie mieszkania. Policz też wariant z dwoma miesiącami - jeśli najem wtedy nadal się opłaca, masz bezpieczny margines.
Tak, jeśli sprzedajesz przed upływem 5 lat, licząc od końca roku zakupu. Podatek wynosi 19% od dochodu, czyli ceny sprzedaży pomniejszonej o koszt zakupu i udokumentowane nakłady. Po tym terminie sprzedaż jest wolna od podatku dochodowego.
Czym jest próg rentowności, jak go policzyć w sztukach i w złotówkach, ile wynosi w pięciu branżach i jak go obniżyć. Z przykładami przeliczonymi krok po kroku.
Kompletna lista kosztów zakupu mieszkania w 2026 roku. Notariusz, PCC, prowizja, wycena, ubezpieczenie, remont. Ile przygotować pieniędzy ponad cenę mieszkania.

Oblicz próg rentowności (BEP). Ile sztuk musisz sprzedać żeby pokryć koszty? Podaj koszty stałe, cenę i koszt zmienny - kalkulator pokaże BEP i tabelę scenariuszy.

Oblicz powierzchnię użytkową pokoju, mieszkania lub poddasza ze skosami, a do tego powierzchnię ścian, obwód i kubaturę. Tryb jednego lub wielu pomieszczeń naraz.
Komentarze (0)
W tej chwili nie ma jeszcze żadnych komentarzy. Jeśli masz chwilę, podziel się swoją opinią lub doświadczeniem. Twój głos może być wartościowy dla innych czytelników.
Dodaj komentarz
Administratorem danych jest Kalkulato.pl. Dane przetwarzane zgodnie z Polityką Prywatności. Masz prawo dostępu, sprostowania i usunięcia danych.