
Próg rentowności - kiedy firma zacznie zarabiać?
Czym jest próg rentowności, jak go policzyć w sztukach i w złotówkach, ile wynosi w pięciu branżach i jak go obniżyć. Z przykładami przeliczonymi krok po kroku.
Co nowego
- Od Twojej ostatniej wizyty zaktualizowaliśmy ten poradnik.
- Od Twojej ostatniej wizyty pojawiły się nowe komentarze.
- Najnowszy wpis w kategorii Biznes: Założenie firmy tylko online od 1 listopada. Jak to zrobić?
- Masz pytanie albo własne doświadczenie? Koniecznie napisz komentarz i wystaw ocenę.
- Chcesz być na bieżąco z nowościami? Zapisz się do newslettera
Kiedy Twoja firma zacznie zarabiać?
Sprzedaż idzie, na koncie pojawiają się przelewy, a pod koniec miesiąca zysku jak nie było, tak nie ma. Czynsz, ZUS, księgowość i materiały zjadły wszystko. Dopiero po przekroczeniu pewnej liczby sprzedanych sztuk przychody zaczynają wyprzedzać koszty i ten moment ma swoją nazwę: próg rentowności.
Poniżej progu każdy dzień działalności powiększa stratę. Powyżej każda kolejna sprzedaż zostawia w firmie czysty zysk. To jedna z dwóch, może trzech liczb, które właściciel firmy powinien znać na pamięć, a mimo to większość mikroprzedsiębiorców nigdy jej nie policzyła.
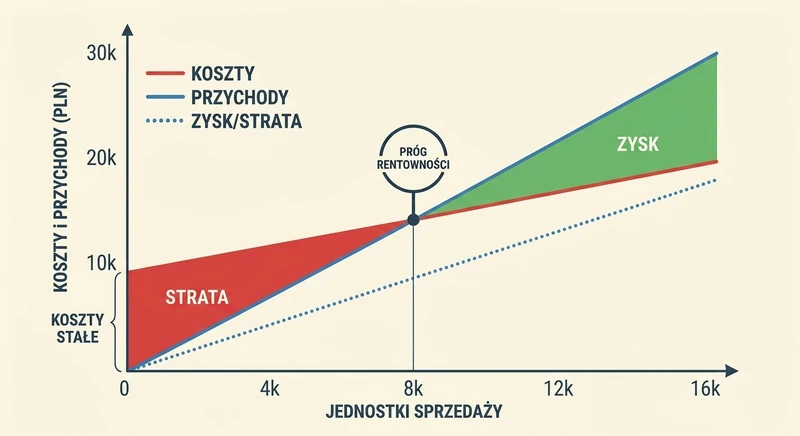
Poniżej wzór, przykład przeliczony do końca, próg w pięciu branżach i trzy sposoby na jego obniżenie. Swoje liczby wpiszesz do kalkulatora progu rentowności - podajesz koszty stałe, cenę i koszt zmienny, dostajesz próg w sztukach i w przychodzie.
Jak działa próg rentowności
Prowadzisz sklep internetowy z kubkami. Koszty stałe to 5 000 zł miesięcznie: ZUS, hosting, reklama i abonamenty. Kubek kupujesz za 15 zł, sprzedajesz za 45 zł. Na każdym zostaje Ci 30 zł i to jest marża kontrybucyjna, czyli kwota, która realnie idzie na pokrycie kosztów stałych.
Próg zawsze zaokrąglamy w górę. Przy 166 kubkach kosztów jeszcze nie pokryjesz, dopiero sto sześćdziesiąta siódma sztuka je domyka. Brzmi to jak drobiazg, ale ma jeden praktyczny skutek, na którym potyka się większość poradników.
| Sprzedaż | Przychód | Koszty razem | Zysk |
|---|---|---|---|
| 100 sztuk | 4 500 zł | 6 500 zł | -2 000 zł |
| 167 sztuk (próg) | 7 515 zł | 7 505 zł | 10 zł |
| 200 sztuk | 9 000 zł | 8 000 zł | 1 000 zł |
| 300 sztuk | 13 500 zł | 9 500 zł | 4 000 zł |
| 500 sztuk | 22 500 zł | 12 500 zł | 10 000 zł |
Koszty stałe, zmienne i te pomiędzy
Cały wynik stoi na tym, czy poprawnie rozdzielisz koszty. Pomylony podział daje próg, który wygląda wiarygodnie i jest nieprawdziwy.
| Rodzaj | Kiedy tak jest | Przykłady | Zachowanie |
|---|---|---|---|
| Stałe | Nie zależą od sprzedaży | Czynsz, ZUS, pensje etatowe, księgowość, leasing, abonamenty, ubezpieczenie | Płacisz je, nawet gdy nie sprzedasz nic |
| Zmienne | Rosną z każdą sprzedaną sztuką | Materiał, opakowanie, wysyłka, prowizja platformy, prowizja od płatności | Przy zerowej sprzedaży wynoszą zero |
| Skokowe | Rosną progami | Drugi pracownik, większy magazyn, kolejna maszyna | Stałe do pewnego pułapu, potem skok w górę |
Test na jedno pytanie: czy ten koszt zmieni się, jeśli sprzedam zero sztuk zamiast tysiąca? Jeśli nie, to koszt stały. Pensja etatowego pracownika jest stała, prowizja handlowca od sprzedaży już nie. Abonament za platformę sklepową jest stały, prowizja od transakcji zmienna.
Zysk nie jest wyjaśnieniem, przyczyną ani uzasadnieniem działań i decyzji biznesowych, lecz sprawdzianem ich trafności.
Próg rentowności w złotówkach, gdy nie sprzedajesz sztuk
Wzór na sztuki działa, dopóki sprzedajesz jeden powtarzalny produkt. Kawiarnia z czterdziestoma pozycjami w karcie albo agencja z pięcioma rodzajami usług nie ma czego wstawić w miejsce ceny. Wtedy próg liczy się w przychodzie.
Wskaźnik marży kontrybucyjnej wyciągniesz wprost z rachunku wyników: to udział marży w przychodzie ze sprzedaży, liczony na całej firmie. Jeśli w zeszłym roku przy przychodzie 400 000 zł koszty zmienne wyniosły 160 000 zł, wskaźnik wynosi 0,60 i możesz go bez większego ryzyka użyć do planowania kolejnego roku.
Próg rentowności w pięciu branżach
Ta sama formuła, pięć zupełnie różnych wyników. Kolumna dzienna ma nazwaną podstawę, bo to od niej zależy, czy liczba w ogóle ma sens: sklep i kawiarnia pracują siedem dni w tygodniu, usługi zwykle w dni robocze.
| Branża | Koszty stałe | Cena | Marża jednostkowa | Próg miesięczny | Próg dzienny |
|---|---|---|---|---|---|
| Sklep internetowy z odzieżą | 8 000 zł | 120 zł | 70 zł | 115 sztuk | 4 przy 30 dniach |
| Kawiarnia | 15 000 zł | 15 zł | 10 zł | 1 500 kaw | 50 przy 30 dniach |
| Freelancer IT | 3 000 zł | 150 zł za godzinę | 150 zł | 20 godzin | 1 przy 22 dniach |
| Pracownia kosmetyków | 12 000 zł | 65 zł | 47 zł | 256 sztuk | 12 przy 22 dniach |
| Salon fryzjerski | 10 000 zł | 80 zł | 70 zł | 143 usługi | 7 przy 22 dniach |
Kawiarnia musi wydać 50 kaw dziennie, zanim zacznie zarabiać cokolwiek. Freelancer IT wystarczy, że przepracuje 20 godzin w miesiącu, a cała reszta to już zysk. Różnica bierze się z tego, że w usługach koszt zmienny jest bliski zeru, więc marża kontrybucyjna równa się właściwie całej cenie.
Margines bezpieczeństwa, czyli ile możesz stracić
Próg mówi, gdzie jest zero. Margines bezpieczeństwa mówi, jak daleko od tego zera jesteś dzisiaj, i jest to liczba, którą warto sprawdzać co miesiąc.
- Poniżej 10% Firma balansuje na krawędzi. Każdy urlop, awaria albo utrata jednego klienta oznacza stratę w tym miesiącu. Priorytetem jest obniżenie progu, nie rozwój.
- 10-30% Stan typowy dla młodej firmy. Da się w nim funkcjonować, ale bez rezerwy gotówkowej na trzy miesiące kosztów stałych jest to jazda bez pasów.
- Powyżej 30% Miejsce, w którym można myśleć o inwestycjach, zatrudnieniu i podnoszeniu kosztów stałych, bo jest z czego finansować gorszy kwartał.
Margines liczy się tak samo dla sztuk i dla przychodu, więc zadziała także w firmie usługowej, gdzie sztuk nie ma. Wystarczy wstawić przychód miesięczny i próg wyrażony w złotówkach.
Jak obniżyć próg rentowności
Są trzy dźwignie i tylko trzy, bo w mianowniku wzoru siedzą dwie liczby, a w liczniku jedna. Zostajemy przy kubkach: koszty stałe 5 000 zł, cena 45 zł, koszt zmienny 15 zł, próg 167 sztuk.
| Zmiana | Nowa marża jednostkowa | Nowy próg | Różnica |
|---|---|---|---|
| Koszty stałe niższe o 1 000 zł | 30 zł | 134 sztuki | -20% |
| Cena wyższa o 5 zł | 35 zł | 143 sztuki | -14% |
| Koszt zmienny niższy o 3 zł | 33 zł | 152 sztuki | -9% |
| Cena wyższa o 5% | 32,25 zł | 156 sztuk | -7% |
| Wszystkie trzy naraz | 38 zł | 106 sztuk | -37% |
- Obniż koszty stałe Działa najmocniej i najtrwalej, bo zmniejsza licznik wprost. Praca z domu zamiast biura, tańsza księgowość, wykorzystanie ulg ZUS przy młodej firmie. Wadą jest to, że najłatwiejsze cięcia zwykle już zrobiłeś, a każde kolejne boli.
- Podnieś cenę Najszybsze w realizacji, bo wymaga wyłącznie Twojej decyzji. Podwyżka o 11% obniża tu próg o 14%, i to bez ruszania czegokolwiek w firmie. Ile klientów możesz przy tym stracić i nadal wyjść na swoje, rozpisaliśmy w tekście o tym, jak ustalić cenę produktu.
- Obniż koszt zmienny Tańszy dostawca, mniejsze opakowanie, negocjacja przy większym zamówieniu, tańsza wysyłka. Efekt jest zwykle najsłabszy z trzech, ale skaluje się z wolumenem: przy tysiącu sztuk miesięcznie trzy złote różnicy to 3 000 zł.
Zwróć uwagę na ostatni wiersz tabeli. Trzy umiarkowane zmiany naraz, z których żadna nie jest dramatyczna, ścinają próg o ponad jedną trzecią. To zwykle łatwiejsze niż jedna wielka zmiana, bo nie wymaga ani zwolnień, ani skoku cenowego, którego klienci nie wybaczą.
Od progu do celu zysku
Nikt nie zakłada firmy po to, żeby wychodzić na zero. Próg jest punktem wyjścia, a nie celem. Żeby policzyć sprzedaż potrzebną do konkretnego zysku, wystarczy dodać ten zysk do kosztów stałych i podzielić przez marżę.
| Cel zysku miesięcznie | Potrzebna sprzedaż | Przychód | Ile ponad próg |
|---|---|---|---|
| 0 zł, czyli próg | 167 sztuk | 7 515 zł | punkt odniesienia |
| 2 000 zł | 234 sztuki | 10 530 zł | +40% |
| 5 000 zł | 334 sztuki | 15 030 zł | +100% |
| 10 000 zł | 500 sztuk | 22 500 zł | +199% |
| 20 000 zł | 834 sztuki | 37 530 zł | +399% |
Podwojenie progu daje 5 000 zł zysku, a potrojenie z okładem 10 000 zł. To dobry moment, żeby zapytać uczciwie, czy rynek w ogóle wchłonie 500 kubków miesięcznie. Jeśli nie, problemem nie jest sprzedaż, tylko model: za niska cena, za wysokie koszty stałe albo produkt o zbyt niskiej marży.
Najczęstsze błędy przy liczeniu progu
- Liczenie zysku skrótem przez próg. Wzór (sprzedaż - próg) × marża daje wynik zaniżony o nadwyżkę z zaokrąglenia. Zysk zawsze licz z definicji: przychód minus koszty stałe minus koszty zmienne.
- Pominięcie własnego wynagrodzenia i ZUS-u. Bez nich próg wygląda ładnie, a firma po cichu dopłaca do Twojej pracy. Przy pełnym ZUS-ie to od 2 360 zł miesięcznie, czyli w naszym przykładzie 79 kubków więcej do sprzedania.
- Jedna marża dla całego asortymentu. Przy dziesięciu produktach o różnych marżach próg policzony na średniej jest fikcją. Użyj średniej ważonej udziałem w sprzedaży albo licz próg w złotówkach.
- Zakładanie równej sprzedaży przez cały rok. W styczniu sprzedasz 100 sztuk, w grudniu 300, a koszty stałe będą takie same w obu miesiącach. Przy wyraźnej sezonowości licz próg roczny i porównuj go z roczną sprzedażą.
- Mylenie progu z płynnością. Próg mówi ile sprzedać, ale nie kiedy przyjdzie przelew. Firma powyżej progu potrafi stracić płynność, gdy klienci płacą po 60 dniach, a ZUS i czynsz co miesiąc.
- Traktowanie progu jak celu. Próg to minimum przetrwania. Firma, która trafia w niego co miesiąc, nie zbuduje rezerwy, nie zainwestuje i nie przetrwa pierwszego słabszego kwartału.
Podsumowanie
- Wzór jest jeden i uniwersalny Próg = koszty stałe ÷ (cena - koszt zmienny), zaokrąglany w górę. W firmie usługowej albo wieloasortymentowej licz go w złotówkach: koszty stałe ÷ wskaźnik marży kontrybucyjnej.
- Wynik stoi na podziale kosztów Czynsz, ZUS i Twoje wynagrodzenie to koszty stałe. Materiał, opakowanie, wysyłka i prowizje to koszty zmienne. Test: czy koszt zmieni się przy zerowej sprzedaży.
- Zysku nie licz skrótem Przychód minus koszty, zawsze. Skrót przez próg myli się o nadwyżkę z zaokrąglenia i to jest ten sam błąd, który krąży po połowie poradników w internecie.
- Trzy dźwignie obniżają próg Niższe koszty stałe działają najmocniej, wyższa cena najszybciej, niższy koszt zmienny najlepiej skaluje się z wolumenem. Razem potrafią ściąć próg o ponad jedną trzecią.
- Sprawdzaj margines bezpieczeństwa (sprzedaż - próg) ÷ sprzedaż. Poniżej 10% firma balansuje na krawędzi, powyżej 30% można myśleć o rozwoju.
Wpisz swoje koszty stałe, cenę i koszt zmienny do kalkulatora progu rentowności - pokaże próg w sztukach i w przychodzie oraz to, jak zmieni się przy innej cenie i innych kosztach. Jeśli okaże się, że próg jest za wysoki, zacznij od ceny: policz ją w kalkulatorze marży handlowej, a składki stanowiące największą część kosztów stałych sprawdź w kalkulatorze ZUS przedsiębiorcy.
Źródła i bibliografia
- Break-even analysis - jak obliczyć próg rentowności, Investopedia, Wzór na próg rentowności w sztukach i w przychodzie, marża kontrybucyjna, margines bezpieczeństwa, zastosowania w planowaniu. Dostęp: 19.08.2026. investopedia.com - Break-even analysis
- Contribution margin - what it is and how to calculate it, Harvard Business School Online, Marża kontrybucyjna i wskaźnik marży kontrybucyjnej, związek z progiem rentowności, wpływ zmiany ceny i kosztów zmiennych. Dostęp: 19.08.2026. online.hbs.edu - Contribution margin
- Management: Tasks, Responsibilities, Practices, Peter F. Drucker, Rola zysku w zarządzaniu przedsiębiorstwem - zysk jako sprawdzian trafności decyzji, a nie ich cel. Dostęp: 19.08.2026. Peter Drucker - Management Wydanie pierwsze 1973
- Wyniki finansowe przedsiębiorstw niefinansowych, Główny Urząd Statystyczny, Struktura przychodów i kosztów polskich przedsiębiorstw oraz wskaźniki rentowności w podziale na sekcje gospodarki. Dostęp: 19.08.2026. stat.gov.pl - Wyniki finansowe przedsiębiorstw Kontekst do oceny własnego wskaźnika marży
- Składki i wskaźniki dla przedsiębiorców w 2026 roku, Zakład Ubezpieczeń Społecznych, Wysokość składek społecznych i zdrowotnej, które w jednoosobowej firmie stanowią najczęściej największą pozycję kosztów stałych. Dostęp: 19.08.2026. zus.pl - Składki i wskaźniki Kwoty obowiązujące od lutego 2026 do stycznia 2027
Najczęściej zadawane pytania
Co to jest próg rentowności?
To poziom sprzedaży, przy którym przychody dokładnie pokrywają koszty, a zysk wynosi zero. Poniżej progu firma dokłada do działalności, powyżej zaczyna zarabiać. Wzór: próg = koszty stałe ÷ (cena - koszt zmienny), zaokrąglony w górę do pełnej sztuki. Przy kosztach stałych 5 000 zł, cenie 45 zł i koszcie zmiennym 15 zł próg wynosi 167 sztuk miesięcznie.
Jak obliczyć próg rentowności krok po kroku?
Zsumuj miesięczne koszty stałe: czynsz, ZUS, składkę zdrowotną, księgowość, abonamenty i własne wynagrodzenie. Odejmij od ceny sprzedaży koszt zmienny jednej sztuki - dostajesz marżę kontrybucyjną. Podziel koszty stałe przez tę marżę i zaokrąglij w górę. Przykład: koszty stałe 10 000 zł, cena 80 zł, koszt zmienny 35 zł, marża 45 zł, próg 223 sztuki miesięcznie.
Czym różnią się koszty stałe od zmiennych?
Koszty stałe płacisz niezależnie od sprzedaży: czynsz, ZUS, pensje etatowe, leasing, abonamenty, ubezpieczenie. Koszty zmienne rosną z każdą sprzedaną sztuką: materiały, opakowania, wysyłka, prowizja platformy sprzedażowej i prowizja od płatności. Prosty test: czy ten koszt zmieni się, jeśli sprzedasz zero sztuk zamiast tysiąca. Jeśli nie, to koszt stały.
Jak policzyć próg rentowności w usługach albo przy wielu produktach?
Policz go w złotówkach zamiast w sztukach. Podziel koszty stałe przez wskaźnik marży kontrybucyjnej, czyli udział marży w przychodzie. Przy przychodzie 400 000 zł i kosztach zmiennych 160 000 zł wskaźnik wynosi 0,60, więc koszty stałe 5 000 zł miesięcznie dają próg 8 333 zł przychodu. Warunek: struktura sprzedaży musi być w miarę stabilna.
Jak obniżyć próg rentowności?
Masz trzy możliwości. Obniżenie kosztów stałych działa najmocniej, bo zmniejsza licznik wzoru wprost. Podniesienie ceny działa najszybciej, bo zależy tylko od Twojej decyzji. Obniżenie kosztu zmiennego daje najmniejszy efekt jednostkowy, ale skaluje się z wolumenem. W przykładzie z kubkami trzy umiarkowane zmiany naraz ścinają próg ze 167 do 106 sztuk, czyli o 37%.
Czym jest margines bezpieczeństwa?
To odległość obecnej sprzedaży od progu rentowności, wyrażona w procentach: (sprzedaż - próg) ÷ sprzedaż. Przy sprzedaży 300 sztuk i progu 167 wynosi 44%, więc sprzedaż może spaść o 44% i firma nadal wyjdzie na zero. Poniżej 10% firma balansuje na krawędzi, między 10 a 30% jest to stan typowy dla młodej firmy, a powyżej 30% można myśleć o inwestycjach.
Ile powyżej progu powinienem sprzedawać?
Próg to minimum przetrwania, nie cel. Zdrowa firma pracuje wyraźnie powyżej niego, żeby mieć z czego finansować gorsze miesiące, urlop i wymianę sprzętu. Praktyczna wskazówka: celuj w poziom dający margines bezpieczeństwa powyżej 30%, co przy progu 167 sztuk oznacza sprzedaż rzędu 240 sztuk i więcej. Firma trafiająca dokładnie w próg nie zbuduje żadnej rezerwy.
Powiązane artykuły
Wymiana opon na zimowe 2026. Ile kosztuje i kiedy zmienić?
Wymiana opon kosztuje w 2026 roku 150-220 zł, komplet zimówek 205/55 R16 od ok. 1 560 zł. Liczymy pełny koszt sezonu i podpowiadamy, kiedy zmienić opony.
Ile kosztuje prowadzenie firmy miesięcznie? Koszty JDG 2026
Ile kosztuje prowadzenie jednoosobowej firmy w 2026 roku? ZUS, składka zdrowotna, księgowość, biuro i licencje - konkretne kwoty i trzy scenariusze policzone od początku.
Powiązane kalkulatory

Kalkulator progu rentowności (Break-Even Point)
Oblicz próg rentowności (BEP). Ile sztuk musisz sprzedać żeby pokryć koszty? Podaj koszty stałe, cenę i koszt zmienny - kalkulator pokaże BEP i tabelę scenariuszy.

Kalkulator rentowności najmu - stopa zwrotu z mieszkania
Oblicz rentowność najmu brutto i netto, zwrot z gotówki przy kredycie i zysk po latach. Z PCC, pustostanami, ryczałtem i porównaniem z obligacjami.
Komentarze (0)
W tej chwili nie ma jeszcze żadnych komentarzy. Jeśli masz chwilę, podziel się swoją opinią lub doświadczeniem. Twój głos może być wartościowy dla innych czytelników.
Dodaj komentarz
Administratorem danych jest Kalkulato.pl. Dane przetwarzane zgodnie z Polityką Prywatności. Masz prawo dostępu, sprostowania i usunięcia danych.