
Zapisane
Nic tu jeszcze nie ma. Kliknij „Zapisz” przy dowolnym poradniku lub kalkulatorze, a pojawi się na tej liście.
Cytuj
Na telefon
Zeskanuj kod aparatem telefonu — otworzy się ta sama strona i możesz czytać dalej w telefonie.
Źródło: https://kalkulato.pl/blog/oszczedzanie/inflacja-a-oszczednosci-jak-chronic-pieniadze/
Inflacja a oszczędności - jak chronić swoje pieniądze?
Jak inflacja zjada Twoje oszczędności i co z tym zrobić? Porównanie lokat, obligacji, funduszy i innych sposobów ochrony pieniędzy przed utratą wartości.
Co nowego
- Ostatnia aktualizacja 27.10.2026: Aktualne marże obligacji COI i EDO (oferta na listopad 2026) i przeliczona tabela realnego zysku
- Od Twojej ostatniej wizyty pojawiły się nowe komentarze.
- Najnowszy wpis w kategorii Oszczędzanie: Metoda 50/30/20 - Jak działa i czy warto stosować?
- Masz pytanie albo własne doświadczenie? Koniecznie napisz komentarz i wystaw ocenę.
- Chcesz być na bieżąco z nowościami? Zapisz się do newslettera
Inflacja zjada Twoje pieniądze - konkretne liczby
10 000 zł trzymane "pod materacem" przez 10 lat przy inflacji 4% to realnie 6 756 zł. Straciłeś 3 244 zł siły nabywczej, nie wydając ani złotówki. Inflacja to cichy złodziej - nie zabiera Ci pieniędzy z konta, ale sprawia, że kupujesz za nie coraz mniej.
W Polsce inflacja w latach 2020-2024 wyniosła średnio ponad 7% rocznie. Rekordowy 2022 rok (14,4%) zjadł tyle wartości oszczędności, ile normalnie inflacja zjada w 4-5 lat. Chcesz sprawdzić ile tracisz? Wpisz swoją kwotę w kalkulator inflacji.
Dlaczego lokata nie wystarczy
Lokata bankowa to najpopularniejsza forma "ochrony" przed inflacją w Polsce. Ale zwykle daje oprocentowanie niższe niż inflacja - a po podatku Belki jest jeszcze gorzej.
| Produkt | Oprocentowanie brutto | Po podatku Belki (19%) | Inflacja 4% | Realny zysk/strata |
|---|---|---|---|---|
| Gotówka / ROR | 0% | 0% | -4% | -4% rocznie |
| Konto oszczędnościowe | 3,5% | 2,84% | -4% | -1,16% rocznie |
| Lokata 12 mies. | 5,0% | 4,05% | -4% | +0,05% rocznie |
| Lokata 6 mies. | 4,5% | 3,65% | -4% | -0,35% rocznie |
| Obligacje EDO (10-letnie) | inflacja + 2% (od 2. roku) | ~4,86% (po podatku) | -4% | +0,86% rocznie |
| Obligacje COI (4-letnie) | inflacja + 1,5% (od 2. roku) | ~4,46% (po podatku) | -4% | +0,46% rocznie |
Przy inflacji 4% nawet lokata na 5% daje realny zysk bliski zeru po podatku. Konto oszczędnościowe na 3,5% to realna strata ponad 1% rocznie. Gotówka traci 4% rocznie - najgorszy scenariusz. Obligacje indeksowane wychodzą nad kreskę dzięki marży, ale dopiero od drugiego roku i tylko do pewnego poziomu inflacji. Wyraźnie wyższy zwrot dają dopiero inwestycje, a te wiążą się z ryzykiem.
Inflacja jest tak gwałtowna jak zbrodnia, tak przerażająca jak zbrojny rabunek i tak śmiertelna jak rak.
5 sposobów na ochronę oszczędności przed inflacją
1. Obligacje skarbowe indeksowane inflacją (EDO, COI)
Najprostszy i najbezpieczniejszy sposób. Obligacje EDO (10-letnie) i COI (4-letnie) mają oprocentowanie powiązane z inflacją - rosną razem z cenami. Od drugiego roku EDO daje inflację + 2%, COI inflację + 1,5% (oferta na listopad 2026). Gwarancja Skarbu Państwa. Wada: pieniądze zamrożone na 4-10 lat (wcześniejszy wykup kosztuje 2 zł za obligację COI i 3 zł za EDO).
2. IKE z funduszem indeksowym
IKE (Indywidualne Konto Emerytalne) z ETF na WIG lub S&P 500 to połączenie dwóch korzyści: brak podatku Belki + historycznie 7-10% rocznego zwrotu (powyżej inflacji). Pieniądze inwestujesz długoterminowo (wypłata bez podatku po 60. r.ż.). Ryzyko: wartość może spaść w krótkim terminie. Horyzont minimum 10 lat.
3. Nieruchomości
Ceny nieruchomości historycznie rosną szybciej niż inflacja. Ale wymagają dużego kapitału na start (wkład własny 20%+), wiążą się z kosztami utrzymania i nie są płynne (szybko ich nie sprzedasz). Dla osób z kredytem hipotecznym: inflacja jest Twoim sprzymierzeńcem - rata jest stała, a dochody rosną z inflacją.
4. Nadpłata kredytu hipotecznego
Jeśli masz kredyt na 7,5%, nadpłata "zarabia" 7,5% (tyle oszczędzasz na odsetkach). To więcej niż lokata po podatku. Gwarantowany zwrot, zero ryzyka. Sprawdź ile zaoszczędzisz w kalkulatorze nadpłaty kredytu.
5. Dywersyfikacja - nie trzymaj wszystkiego w jednym miejscu
Fundusz awaryjny na koncie oszczędnościowym (płynność). Emerytura na IKE z ETF (wzrost). Bezpieczna część w obligacjach EDO (ochrona). Nadpłata kredytu (gwarantowany zwrot). Żadna pojedyncza opcja nie jest idealna - kombinacja daje bezpieczeństwo i wzrost.
Czego unikać? Popularne pułapki
- Kryptowaluty jako "ochrona przed inflacją" Bitcoin i inne kryptowaluty są wysoce spekulacyjne. Mogą wzrosnąć 100% lub spaść 80% w ciągu roku. To nie jest ochrona przed inflacją - to inwestycje obarczone wysokim ryzykiem. Nie lokuj w krypto pieniędzy, których nie możesz stracić.
- Złoto fizyczne Złoto historycznie chroni przed inflacją, ale ma problemy: wysoki spread (kupujesz drożej niż sprzedajesz), koszty przechowywania, brak odsetek. Na małe kwoty (poniżej 50 000 zł) inne opcje są lepsze.
- "Inwestowanie" w luksus (zegarki, wino, sztuka) Alternatywne inwestycje wymagają eksperckiej wiedzy, dużego kapitału i cierpliwości. Dla 99% osób lokata + obligacje + ETF to lepsza strategia niż kupowanie zegarków "na wzrost wartości".
- Pożyczki na inwestycje Pożyczanie pieniędzy żeby inwestować (lewar) to droga do katastrofy finansowej dla osób bez doświadczenia. Strata + odsetki od pożyczki = podwójna strata. Inwestuj tylko własne pieniądze.
Strategia według kwoty oszczędności
| Kwota | Rekomendacja | Gdzie trzymać |
|---|---|---|
| 0-15 000 zł | Fundusz awaryjny | Konto oszczędnościowe (płynność) |
| 15 000-30 000 zł | Fundusz + start inwestycji | Konto + obligacje COI/EDO |
| 30 000-100 000 zł | Dywersyfikacja | Konto (fundusz) + obligacje + IKE z ETF |
| 100 000+ zł | Pełna strategia | Konto + obligacje + IKE + ETF + nadpłata kredytu |
Przy kwotach powyżej 30 000 zł warto od 2027 roku rozważyć osobiste konto inwestycyjne, bo do 100 000 zł średniej wartości aktywów zysk jest zwolniony z podatku. Policz to w kalkulatorze OKI.
Podsumowanie
- Gotówka i niskooprocentowane konta tracą 3-4% rocznie na inflacji
- Lokata 5% po podatku Belki ledwo pokrywa inflację 4% - realny zysk ~0%
- Obligacje EDO/COI płacą inflację plus marżę (Skarb Państwa, bezpieczne), po podatku chronią do ok. 6-8% inflacji
- IKE z ETF daje 7-10% średniorocznie (ponad inflację), ale z ryzykiem krótkoterminowym
- Nadpłata kredytu 7,5% = gwarantowany zwrot wyższy niż lokata
- Fundusz awaryjny na koncie oszczędnościowym ZAWSZE - reszta w produktach pokonujących inflację
Sprawdź ile tracisz na inflacji w kalkulatorze inflacji. Oblicz ile uzbierasz odkładając regularnie w kalkulatorze oszczędności i sprawdź swój cel funduszu awaryjnego.
Źródła i bibliografia
- Wskaźniki cen towarów i usług konsumpcyjnych (inflacja CPI), Główny Urząd Statystyczny (GUS), Oficjalne dane o inflacji CPI w Polsce - historyczne i bieżące. Dostęp: 03.05.2026. stat.gov.pl - Wskaźniki cen inflacja roczna 2020-2026
- Obligacje Skarbowe - oferta i oprocentowanie, Ministerstwo Finansów / obligacjeskarbowe.pl, Oferta na listopad 2026: EDO (10-letnie, inflacja + 2%) i COI (4-letnie, inflacja + 1,5%). Dostęp: 27.10.2026. obligacjeskarbowe.pl - Obligacje Skarbowe oprocentowanie EDO, COI
- Statystyki oprocentowania depozytów, Narodowy Bank Polski (NBP), Średnie oprocentowanie lokat, kont oszczędnościowych i depozytów bieżących w Polsce. Dostęp: 03.05.2026. nbp.pl - Oprocentowanie depozytów depozyty gospodarstw domowych
- Z dniem 1 listopada 2026 r. rozpoczyna się sprzedaż obligacji, Ministerstwo Finansów (obligacjeskarbowe.pl), Komunikat o ofercie na listopad 2026: oprocentowanie i marże wszystkich ośmiu typów obligacji bez zmian. Dostęp: 27.10.2026. obligacjeskarbowe.pl - Oferta na listopad 2026 26 października 2026 r.
Najczęściej zadawane pytania
Jak inflacja wpływa na oszczędności?
Inflacja zmniejsza siłę nabywczą pieniędzy. Przy 4% inflacji 10 000 zł traci ~400 zł wartości rocznie. Po 10 latach to realnie 6 756 zł w dzisiejszych cenach. Gotówka i niskooprocentowane konta tracą najbardziej.
Czy lokata bankowa chroni przed inflacją?
Częściowo. Lokata na 5% po podatku Belki (19%) daje 4,05% netto. Przy inflacji 4% realny zysk to ~0,05% - prawie zero. Lokata chroni przed najgorszym (gotówka), ale nie buduje realnej wartości.
Co to są obligacje indeksowane inflacją?
To obligacje Skarbu Państwa (EDO, COI), których oprocentowanie rośnie razem z inflacją. Od drugiego roku EDO (10-letnie) daje inflację + 2%, a COI (4-letnie) inflację + 1,5%. Gwarancja państwa, minimalne ryzyko. Kupujesz na obligacjeskarbowe.pl od 100 zł.
Jak chronić oszczędności przed inflacją w 2026?
Strategia wg priorytetów: (1) fundusz awaryjny na koncie oszczędnościowym, (2) obligacje EDO/COI na nadwyżkę, (3) IKE z ETF na emeryturę (bez podatku Belki), (4) nadpłata kredytu hipotecznego. Nie trzymaj dużych kwot na nieoprocentowanym koncie.
Czy warto inwestować w złoto jako ochronę przed inflacją?
Złoto historycznie chroni przed inflacją w długim terminie (20+ lat), ale w krótkim może tracić wartość. Ma wysoki spread (koszt kupna vs sprzedaży), nie daje odsetek i wymaga przechowywania. Dla kwot poniżej 50 000 zł obligacje i ETF są prostsze i tańsze.
Powiązane artykuły
Ile oszczędności powinienem mieć? Zasady według wieku
Ile oszczędności powinieneś mieć w wieku 25, 30, 40 i 50 lat? Benchmarki według wieku, dochodu i sytuacji życiowej. Sprawdź czy jesteś na dobrej drodze.
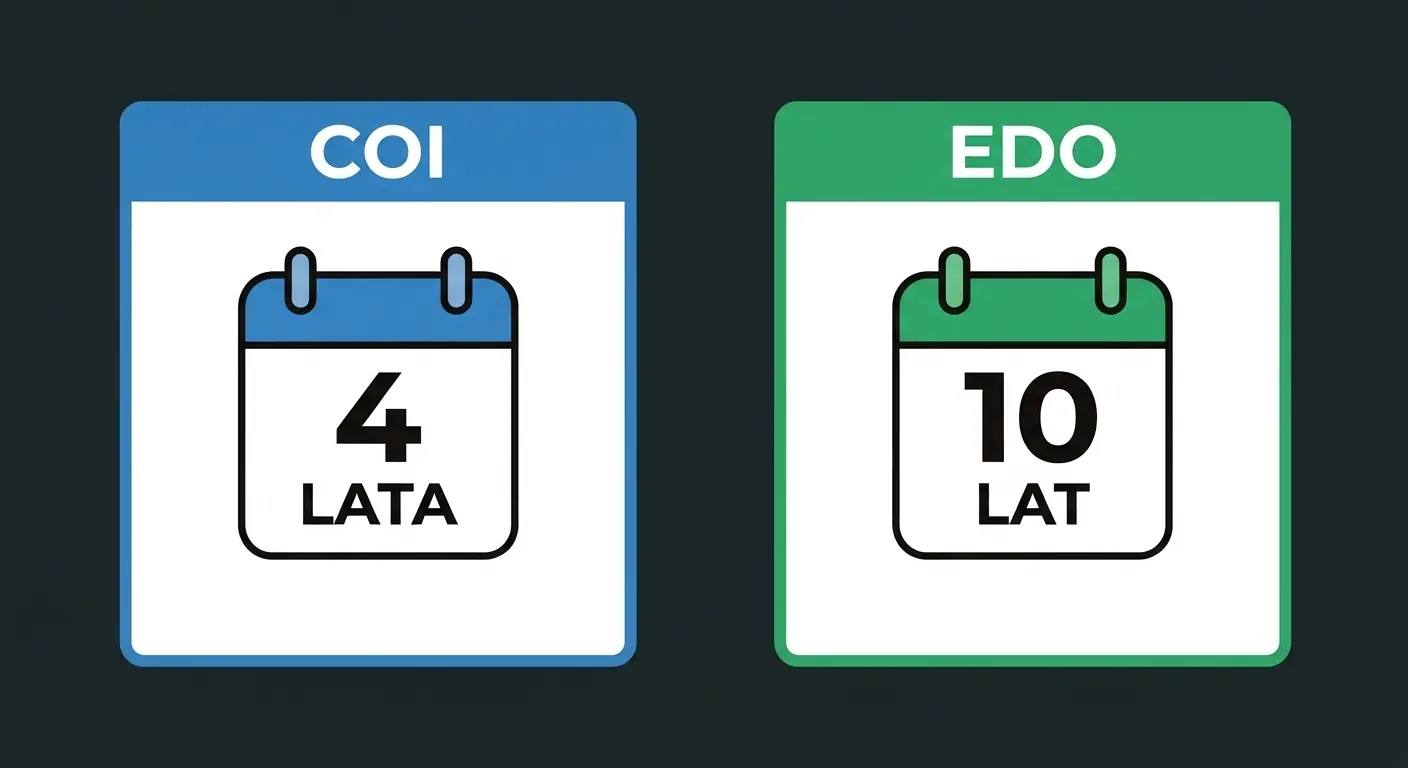
Obligacje indeksowane inflacją. Ile zarobisz na COI i EDO?
Inflacja wzrosła do 4,1%, więc COI i EDO płacą więcej. Liczymy zysk na 10 000 zł przy różnej inflacji, po podatku Belki i pokazujemy, kiedy obligacje przestają chronić.
Powiązane kalkulatory

Kalkulator oszczędności - ile uzbierasz?
Oblicz ile uzbierasz odkładając co miesiąc. Kalkulator oszczędności z procentem składanym i podatkiem Belki. Sprawdź jak rosną Twoje pieniądze rok po roku.

Kalkulator oszczędności na rachunkach. Ile możesz zaoszczędzić?
Oblicz ile możesz zaoszczędzić na rachunkach domowych. Wpisz obecne rachunki i % oszczędności - kalkulator pokaże miesięczną i roczną kwotę do zaoszczędzenia.
Komentarze (0)
W tej chwili nie ma jeszcze żadnych komentarzy. Jeśli masz chwilę, podziel się swoją opinią lub doświadczeniem. Twój głos może być wartościowy dla innych czytelników.
Dodaj komentarz
Administratorem danych jest Kalkulato.pl. Dane przetwarzane zgodnie z Polityką Prywatności. Masz prawo dostępu, sprostowania i usunięcia danych.