
Zapisane
Nic tu jeszcze nie ma. Kliknij „Zapisz” przy dowolnym poradniku lub kalkulatorze, a pojawi się na tej liście.
Cytuj
Na telefon
Zeskanuj kod aparatem telefonu — otworzy się ta sama strona i możesz czytać dalej w telefonie.
Źródło: https://kalkulato.pl/blog/oszczedzanie/metoda-50-30-20-jak-dziala/
Metoda 50/30/20 - Jak działa i czy warto stosować?
Jak działa metoda budżetowania 50/30/20? Potrzeby, zachcianki, oszczędności - konkretne przykłady, alternatywy i kiedy ta metoda nie działa. Praktyczny poradnik.
Co nowego
- Od Twojej ostatniej wizyty zaktualizowaliśmy ten poradnik.
- Od Twojej ostatniej wizyty pojawiły się nowe komentarze.
- Najnowszy wpis w kategorii Oszczędzanie: Inflacja a oszczędności - jak chronić swoje pieniądze?
- Masz pytanie albo własne doświadczenie? Koniecznie napisz komentarz i wystaw ocenę.
- Chcesz być na bieżąco z nowościami? Zapisz się do newslettera
Metoda 50/30/20 w jednym akapicie
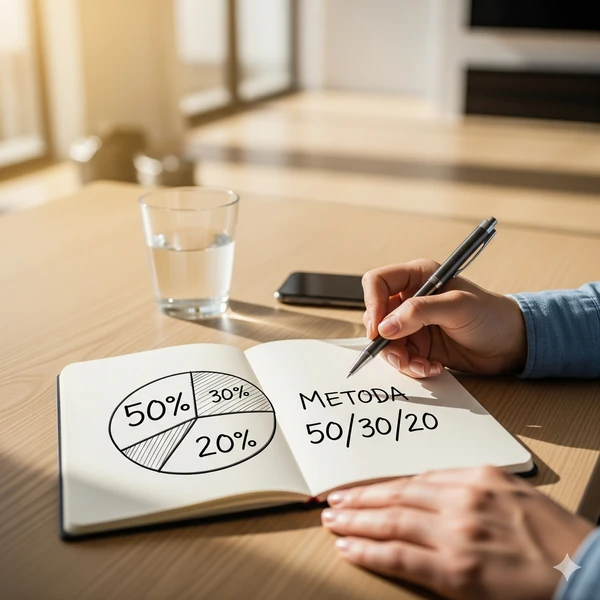
Metoda 50/30/20 to najprostsze podejście do budżetu domowego. Dzielisz dochód netto na trzy części: 50% na potrzeby (to co musisz zapłacić), 30% na zachcianki (to co chcesz, ale nie musisz) i 20% na oszczędności i spłatę długów. Przy pensji 7 000 zł netto to: 3 500 zł na potrzeby, 2 100 zł na zachcianki i 1 400 zł do odłożenia.
Metodę spopularyzowała Elizabeth Warren w książce "All Your Worth" z 2005 roku. Od tamtej pory stała się standardem edukacji finansowej na całym świecie. Jej siła w prostocie. Nie wymaga śledzenia każdego wydatku, tylko trzech szerokich kategorii. Podziel swój budżet w kalkulatorze 50/30/20.
Co zalicza się do każdej kategorii
50% - Potrzeby (musisz zapłacić)
- Czynsz lub rata kredytu hipotecznego
- Media: prąd, gaz, woda, ogrzewanie, internet
- Jedzenie (zakupy spożywcze, gotowanie w domu)
- Transport do pracy (komunikacja, paliwo, bilet miesięczny)
- Ubezpieczenia obowiązkowe (zdrowotne, OC samochodu)
- Raty kredytów i pożyczek (minimalne)
- Leki, opieka zdrowotna
- Ubrania robocze, środki higieny
30% - Zachcianki (chcesz, ale nie musisz)
- Restauracje, jedzenie na mieście, kawa na wynos
- Rozrywka: kino, koncerty, gry, streaming (Netflix, Spotify)
- Ubrania ponad minimum, kosmetyki, fryzjer
- Hobby, sport, siłownia
- Wakacje, weekendowe wyjazdy
- Elektronika, gadżety
- Subskrypcje, aplikacje
- Prezenty
20% - Oszczędności i spłata długów
- Fundusz awaryjny (3-6 mies. wydatków) - sprawdź w kalkulatorze funduszu awaryjnego
- IKE / IKZE (emerytura bez podatku Belki)
- Nadpłata kredytu hipotecznego ponad ratę
- Lokaty, obligacje, inwestycje
- Dodatkowa spłata kart kredytowych i pożyczek (ponad minimum)
- Wkład własny na mieszkanie
Przykłady budżetu 50/30/20 przy różnych dochodach
| Dochód netto | Potrzeby (50%) | Zachcianki (30%) | Oszczędności (20%) |
|---|---|---|---|
| 3 500 zł | 1 750 zł | 1 050 zł | 700 zł |
| 5 000 zł | 2 500 zł | 1 500 zł | 1 000 zł |
| 7 000 zł | 3 500 zł | 2 100 zł | 1 400 zł |
| 10 000 zł | 5 000 zł | 3 000 zł | 2 000 zł |
| 15 000 zł | 7 500 zł | 4 500 zł | 3 000 zł |
Przy dochodzie 3 500 zł potrzeby za 1 750 zł to wyzwanie - sam czynsz w dużym mieście pochłania 1 000-1 500 zł. W takim przypadku proporcja 50/30/20 nie zadziała bez modyfikacji. Przy 10 000 zł i więcej 50% na potrzeby to luksusowy budżet - warto przesunąć nadwyżkę do oszczędności.
Kiedy metoda 50/30/20 nie działa
Metoda 50/30/20 to punkt wyjścia, nie uniwersalna recepta. W kilku sytuacjach wymaga modyfikacji.
- Niski dochód (poniżej 4 000 zł netto) Same potrzeby mogą zjadać 70-80% budżetu. Zamiast 50/30/20 spróbuj 70/20/10 - 70% potrzeby, 20% zachcianki, 10% oszczędności. Nawet 10% to lepiej niż nic.
- Duży kredyt hipoteczny Rata 3 000 zł przy dochodzie 7 000 zł to 43% samego czynszu. Proporcja 50% na potrzeby nie przejdzie. Realistyczna opcja: 60/20/20 lub 55/25/20.
- Dochody zmienne (freelance, B2B) Jeden miesiąc 12 000 zł, drugi 4 000 zł. Licząc od średniej możesz się pomylić. Licz od najniższego miesiąca w ostatnim roku - to bezpieczniejsze.
- Agresywna spłata długów Jeśli masz drogie długi (karta 20%, pożyczka 15%), priorytetem jest ich spłata. Proporcja 50/20/30 (30% na spłatę) przyspieszy uwolnienie się od długów.
Alternatywne metody budżetowania
| Metoda | Jak działa | Dla kogo |
|---|---|---|
| 50/30/20 | Potrzeby / Zachcianki / Oszczędności | Początkujący, prostota |
| 80/20 | 80% na życie / 20% na oszczędności | Minimaliści, bez dzielenia na kategorie |
| Budżet zerowy | Każda złotówka ma przypisaną kategorię, "reszta" = 0 | Kontrolujący, szczegółowcy |
| Metoda kopertowa | Gotówka w fizycznych kopertach na kategorie | Osoby z problemem kontroli wydatków |
| Odwrócona 50/30/20 | Najpierw oszczędności, reszta na życie | Agresywni oszczędzający (FIRE) |
| 60/20/20 | Potrzeby / Zachcianki / Oszczędności | Duże miasta, wysoki czynsz |
Metoda 80/20 jest jeszcze prostsza niż 50/30/20: odkładasz 20% dochodu automatycznym przelewem, resztą dysponujesz bez kategoryzowania. Budżet zerowy jest najdokładniejszy, ale wymaga śledzenia każdego wydatku. Wybierz metodę, która pasuje do Twojego stylu życia - najlepsza jest ta, której będziesz się trzymać.
Budżet to mówienie pieniądzom dokąd mają iść, zamiast zastanawiania się gdzie poszły.
Jak zacząć - praktyczny plan na pierwszy miesiąc
- Wpisz dochód netto w nasz kalkulator 50/30/20 - zobaczysz rekomendowane kwoty
- Przez tydzień zapisuj każdy wydatek (aplikacja bankowa lub notatnik). Przypisz do kategorii: potrzeba / zachcianka / oszczędność
- Porównaj aktualne wydatki z rekomendacją. Gdzie największa różnica? Zwykle zachcianki zjadają za dużo
- Ustaw automatyczny przelew 20% dochodu na osobne konto w dniu wypłaty. To Twoje oszczędności - nie ruszaj ich
- Po miesiącu sprawdź: czy 50% na potrzeby wystarczyło? Jeśli nie - dostosuj proporcje (55/25/20 lub 60/20/20)
Podsumowanie
- 50/30/20 to najprostszy budżet: potrzeby / zachcianki / oszczędności
- Potrzeba = nie możesz zrezygnować. Zachcianka = możesz. Oszczędność = przyszłość
- Przy niskim dochodzie modyfikuj: 70/20/10. Przy wysokim: 40/30/30
- Automatyczny przelew 20% w dniu wypłaty = klucz do sukcesu
- Najlepsza metoda to ta, której się trzymasz. Nie szukaj ideału - zacznij
Podziel swój budżet w kalkulatorze 50/30/20. Sprawdź ile uzbierasz odkładając 20% w kalkulatorze oszczędności i oblicz swój cel funduszu awaryjnego.
Źródła i bibliografia
- All Your Worth: The Ultimate Lifetime Money Plan, Elizabeth Warren, Amelia Warren Tyagi, Książka, w której spopularyzowano metodę 50/30/20. Wydana w 2005 r., ISBN: 978-0743269889. Dostęp: 03.05.2026.
- Budżety gospodarstw domowych w Polsce, Główny Urząd Statystyczny (GUS), Struktura wydatków polskich gospodarstw: ile procent na jedzenie, mieszkanie, transport, rozrywkę. Dostęp: 03.05.2026. stat.gov.pl - Budżety gospodarstw domowych struktura wydatków, dane roczne
- Edukacja finansowa - zarządzanie budżetem domowym, Narodowy Bank Polski (NBP) - Portal edukacji ekonomicznej, Materiały edukacyjne o budżetowaniu i planowaniu finansów osobistych. Dostęp: 03.05.2026. nbportal.pl - Portal edukacji ekonomicznej NBP budżet domowy, oszczędzanie
Najczęściej zadawane pytania
Jak działa metoda budżetowa 50/30/20?
Dzielisz dochód netto na trzy kategorie: 50% na potrzeby (czynsz, jedzenie, raty), 30% na zachcianki (rozrywka, restauracje, hobby) i 20% na oszczędności (fundusz awaryjny, IKE, nadpłata kredytu). Przy dochodzie 7 000 zł to: 3 500 + 2 100 + 1 400 zł.
Kto wymyślił metodę 50/30/20?
Metodę spopularyzowała Elizabeth Warren (profesor prawa z Harvardu, później senatorka USA) w książce "All Your Worth: The Ultimate Lifetime Money Plan" z 2005 roku. Stała się standardem edukacji finansowej dzięki swojej prostocie.
Co robić jeśli potrzeby przekraczają 50%?
To normalne przy niższych dochodach lub dużych ratach. Dostosuj proporcję: 60/20/20, 65/20/15 lub nawet 70/20/10. Nie rezygnuj z oszczędności całkowicie - nawet 10% to fundament. Szukaj sposobów na obniżenie stałych wydatków (tańsze mieszkanie, renegocjacja umów).
Czy rata kredytu to potrzeba czy oszczędność?
Rata minimalna = potrzeba (kategoria 50%). Nadpłata ponad ratę = oszczędność (kategoria 20%). Jeśli rata wynosi 2 000 zł i płacisz 2 500 zł, to 2 000 zł to potrzeba, a 500 zł nadpłaty to oszczędność.
Czy jest coś prostszego niż 50/30/20?
Tak, metoda 80/20. Odkładasz 20% automatycznym przelewem w dniu wypłaty, a reszta (80%) to cały budżet na życie bez kategoryzowania. Mniej kontroli, ale wystarczająco skuteczna jeśli oszczędzanie na autopilocie Ci wystarczy.
Powiązane artykuły
Procent składany. Jak działa? Przykłady i wzór
Czym jest procent składany i dlaczego nazywany jest ósmym cudem świata? Wzór, przykłady obliczeń, porównanie z procentem prostym i praktyczne zastosowania.
Deficyt kaloryczny - jak obliczyć i bezpiecznie stosować?
Czym jest deficyt kaloryczny i jak go obliczyć? Ile kalorii ciąć żeby schudnąć bezpiecznie? Wzory, przykłady, błędy do unikania i plan na pierwszy miesiąc.
Powiązane kalkulatory

Kalkulator inflacji GUS - ile warte są dawne pieniądze
Przelicz, ile warte jest dziś 1000 złotych z 2010 czy 1995 roku. Dane GUS od 1950 r., inflacja skumulowana, stare złote i prognoza na przyszłość.

Kalkulator oszczędności - ile uzbierasz?
Oblicz ile uzbierasz odkładając co miesiąc. Kalkulator oszczędności z procentem składanym i podatkiem Belki. Sprawdź jak rosną Twoje pieniądze rok po roku.
Komentarze (0)
W tej chwili nie ma jeszcze żadnych komentarzy. Jeśli masz chwilę, podziel się swoją opinią lub doświadczeniem. Twój głos może być wartościowy dla innych czytelników.
Dodaj komentarz
Administratorem danych jest Kalkulato.pl. Dane przetwarzane zgodnie z Polityką Prywatności. Masz prawo dostępu, sprostowania i usunięcia danych.