
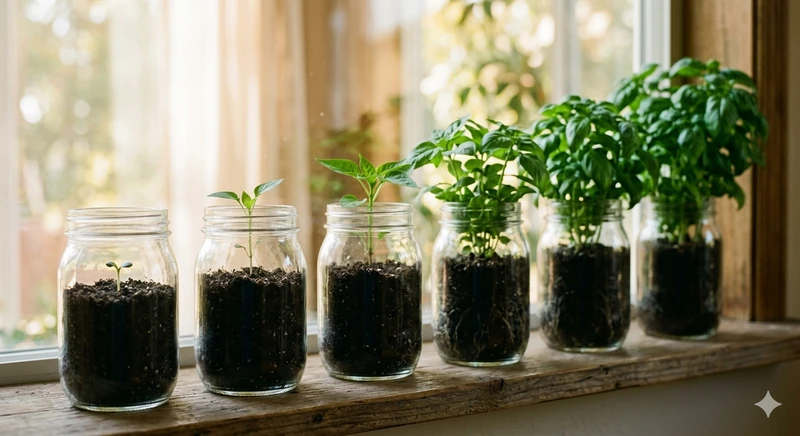
Procent składany. Jak działa? Przykłady i wzór
Czym jest procent składany i dlaczego nazywany jest ósmym cudem świata? Wzór, przykłady obliczeń, porównanie z procentem prostym i praktyczne zastosowania.
Oblicz ile zarobisz na procencie składanym. Podaj kwotę, wpłatę miesięczną, stopę zwrotu i okres. Kalkulator pokaże wynik brutto, netto (po podatku Belki) i rozkład rok po roku.
Co nowego
Po obliczeniu zobaczysz tabelę wzrostu inwestycji z podziałem na wpłaty i odsetki - rok po roku.
Po obliczeniu zobaczysz pełne podsumowanie: łączne wpłaty, odsetki, podatek i kwotę netto.
Po obliczeniu zobaczysz, ile dałoby zaczęcie wcześniej, ile ta kwota będzie realnie warta i czym różni się lokata od inwestycji.
Oblicz procent składany, aby rozpocząć zapisywanie historii symulacji.
Kalkulator podaje dwie wartości: brutto (przed podatkiem) i netto (na rękę). Różnica to podatek Belki - 19% od zysków kapitałowych. Jeśli wpłaciłeś łącznie 70 000 zł, a na koncie masz 95 000 zł, Twój zysk wynosi 25 000 zł. Podatek Belki: 25 000 x 19% = 4 750 zł. Na rękę dostajesz 90 250 zł.
Poniższa tabela pokazuje, jak procent składany działa w praktyce. Kwota początkowa 10 000 zł + 500 zł miesięcznie, stopa 6%, kapitalizacja miesięczna.
| Okres | Wpłacone łącznie | Odsetki | Wartość brutto | Podatek Belki | Netto |
|---|---|---|---|---|---|
| 5 lat | 40 000 zł | 8 374 zł | 48 374 zł | 1 591 zł | 46 783 zł |
| 10 lat | 70 000 zł | 30 134 zł | 100 134 zł | 5 725 zł | 94 408 zł |
| 20 lat | 130 000 zł | 134 122 zł | 264 122 zł | 25 483 zł | 238 639 zł |
| 30 lat | 190 000 zł | 372 483 zł | 562 483 zł | 70 772 zł | 491 711 zł |
Zwróć uwagę na 30 lat - odsetki (372 483 zł) przekraczają wpłaty (190 000 zł) prawie dwukrotnie. To siła procentu składanego. Im dłużej, tym większy udział odsetek w końcowym wyniku. Einstein ponoć nazywał procent składany "ósmym cudem świata" - może nie powiedział tego dosłownie, ale miał rację co do zasady.
Pod wynikiem kalkulator podaje rok przełomu - moment, w którym łączne odsetki po raz pierwszy przewyższają wszystko, co do tej pory wpłaciłeś. To najbardziej wymowna liczba w całym rachunku, bo od tego roku Twój kapitał zarabia więcej, niż jesteś w stanie dołożyć z pensji.
Najciekawsze jest to, że rok przełomu prawie nie zależy od tego, ile odkładasz. Przy stopie 6% wypada w 20-22 roku niezależnie od tego, czy jest to 50 zł, czy 5 000 zł miesięcznie. Decyduje stopa zwrotu: przy 3% przełom przychodzi dopiero w 41 roku, przy 6% w 20, a przy 10% już w 12. Dlatego przy długim horyzoncie jeden punkt procentowy różnicy w stopie znaczy więcej niż podwojenie wpłaty. Wcześniej przełom wypada tylko wtedy, gdy startujesz z dużym kapitałem w stosunku do wpłat - wtedy odsetki mają od czego narastać od pierwszego dnia.
| Stopa zwrotu | Rok przełomu (10 000 zł na start + 500 zł miesięcznie) |
|---|---|
| 3% | 41. rok |
| 5% | 24. rok |
| 6% | 20. rok |
| 8% | 15. rok |
| 10% | 12. rok |
Przy samych wpłatach, bez kwoty na start, przełom wypada o 1-2 lata później: przy 6% w 22. roku, przy 3% w 43., a przy 10% w 13. Kwota startowa daje odsetkom przewagę od pierwszego miesiąca.
Pod rokiem przełomu kalkulator pokazuje trzy dodatkowe liczby. W dzisiejszych pieniądzach to wynik przeliczony na obecną siłę nabywczą przy inflacji 2,5% rocznie - bo 500 000 zł za 30 lat to nie to samo co 500 000 zł dzisiaj. Gdyby to była lokata pokazuje, ile zostałoby, gdyby podatek Belki był pobierany po każdej kapitalizacji, a nie raz na koniec. Gdybyś zaczął 5 lat wcześniej rozbija różnicę na dwie części: ile dołożyłbyś z własnej kieszeni, a ile dorzuciłby sam czas.
Procent składany to odsetki od odsetek. W pierwszym roku zarabiasz odsetki od kwoty początkowej. W drugim roku zarabiasz odsetki od kwoty początkowej PLUS od odsetek z pierwszego roku. Ten efekt narasta wykładniczo z czasem.
Kapitalizacja miesięczna daje lepszy wynik niż roczna, bo odsetki zaczynają "pracować" wcześniej. Różnica rośnie wraz z wpłatami: przy samej kwocie początkowej to ok. 1,6%, a przy 500 zł miesięcznie już ok. 3,2% (100 134 zł wobec 96 993 zł). Ale na 30 lat robi się zauważalna. Więcej o procencie składanym z przykładami przeczytasz w poradniku procent składany - jak działa.
Przy procencie prostym odsetki liczy się zawsze od kwoty początkowej. Przy składanym - od kwoty, która już urosła o wcześniejsze odsetki. W pierwszych latach różnica jest niewielka, ale z czasem rośnie coraz szybciej. 10 000 zł przy 8% rocznie po 30 latach to 34 000 zł z procentem prostym i ponad 109 000 zł ze składanym.
| Okres | Procent prosty 6% | Procent składany 6% | Procent prosty 8% | Procent składany 8% |
|---|---|---|---|---|
| 10 lat | 16 000 zł | 18 194 zł | 18 000 zł | 22 196 zł |
| 20 lat | 22 000 zł | 33 102 zł | 26 000 zł | 49 268 zł |
| 30 lat | 28 000 zł | 60 226 zł | 34 000 zł | 109 357 zł |
Procent prosty spotkasz rzadko - na lokatach, w których odsetki trafiają na osobny rachunek zamiast powiększać kapitał. Wszędzie tam, gdzie zysk zostaje w inwestycji, działa procent składany.
Najprostszy skrót myślowy w finansach: podziel 72 przez roczną stopę zwrotu, a dostaniesz liczbę lat potrzebną do podwojenia kapitału. Przy 6% to 72 / 6 = 12 lat, przy 8% - 9 lat. Reguła działa dla stóp od ok. 4% do 12% i myli się najwyżej o kilka miesięcy.
| Stopa zwrotu | Reguła 72 | Dokładnie (kapitalizacja roczna) | Dokładnie (kapitalizacja miesięczna) |
|---|---|---|---|
| 3% | 24 lata | 23,4 roku | 23,1 roku |
| 4% | 18 lat | 17,7 roku | 17,4 roku |
| 5% | 14,4 roku | 14,2 roku | 13,9 roku |
| 6% | 12 lat | 11,9 roku | 11,6 roku |
| 7% | 10,3 roku | 10,2 roku | 9,9 roku |
| 8% | 9 lat | 9 lat | 8,7 roku |
| 10% | 7,2 roku | 7,3 roku | 7 lat |
Reguła działa też w drugą stronę - dla inflacji. Przy inflacji 3,6% rocznie, takiej jak w 2024 i 2025 roku, ceny podwajają się po około 20 latach. Dokładnie dla dowolnych lat policzysz to w kalkulatorze inflacji.
Przy 7% rocznie i 30 latach oszczędzania wystarczy 820 zł miesięcznie. Ten sam milion w 20 lat wymaga już 1 920 zł, a w 10 lat - 5 778 zł miesięcznie. Czas robi tu więcej niż wysokość wpłaty.
| Okres | Przy 3% rocznie | Przy 5% rocznie | Przy 7% rocznie |
|---|---|---|---|
| 10 lat | 7 156 zł | 6 440 zł | 5 778 zł |
| 15 lat | 4 406 zł | 3 741 zł | 3 155 zł |
| 20 lat | 3 046 zł | 2 433 zł | 1 920 zł |
| 25 lat | 2 242 zł | 1 679 zł | 1 234 zł |
| 30 lat | 1 716 zł | 1 202 zł | 820 zł |
| 35 lat | 1 349 zł | 880 zł | 555 zł |
| 40 lat | 1 080 zł | 655 zł | 381 zł |
To kwoty, po których na koncie jest milion przed podatkiem Belki. Żeby mieć milion na rękę przy 7%, potrzebujesz przez 30 lat 946 zł miesięcznie zamiast 820 zł. Na IKE, IKZE i OKI ta różnica znika albo maleje, bo podatek nie jest pobierany albo jest niższy.
Milion za 30 lat nie będzie wart tyle, co milion dzisiaj. Z przykładu z początku strony - 10 000 zł na start i 500 zł miesięcznie przy 6% przez 30 lat - zostaje 491 711 zł na rękę. Przy inflacji 2,5% rocznie, czyli w celu NBP, to w dzisiejszych pieniądzach 234 420 zł. Przy inflacji 3,6%, jak w ostatnich dwóch latach - tylko 170 184 zł, niewiele mniej niż wpłacone 190 000 zł.
Dlatego najuczciwiej jest wpisywać do kalkulatora stopę realną zamiast nominalnej albo patrzeć na wiersz „W dzisiejszych pieniądzach” w sekcji „Co z tego wynika”. Kalkulator przelicza tam wynik przy inflacji 2,5%, czyli celu NBP.
Kalkulator podaje matematycznie poprawny wynik dla podanych parametrów. Ale kilka czynników sprawia, że realny wynik może się różnić.
Procent prosty: odsetki liczone tylko od kwoty początkowej. Procent składany: odsetki liczone od kwoty początkowej PLUS od wcześniej naliczonych odsetek. Przy 10 000 zł i 6% rocznie: procent prosty daje 600 zł odsetek co rok (stale). Procent składany daje 600 zł w 1. roku, 636 zł w 2. roku, 674 zł w 3. roku - rosnąco.
To szybki sposób na policzenie, po ilu latach podwoisz pieniądze: 72 dzielisz przez roczną stopę zwrotu. Przy 6% to 12 lat, przy 8% - 9 lat, przy 4% - 18 lat. Dokładny wynik różni się od reguły najwyżej o kilka miesięcy dla stóp od 4% do 12%.
Połowę tego, co na milion, bo przy tej samej stopie i okresie wpłata rośnie proporcjonalnie do celu. Przy 7% rocznie to około 410 zł miesięcznie przez 30 lat, 960 zł przez 20 lat albo 2 889 zł przez 10 lat (kwoty przed podatkiem Belki).
Zmniejsza realny zysk. Liczy się nie sama stopa zwrotu, tylko jej przewaga nad inflacją: przy 6% zysku i 3,6% inflacji pieniądze realnie rosną o 2,32% rocznie. 491 711 zł za 30 lat to przy inflacji 3,6% równowartość około 170 000 dzisiejszych złotych.
Podatek Belki to 19% od zysków kapitałowych (odsetek, dywidend, zysków z funduszy). Na lokacie jest pobierany automatycznie przy każdej kapitalizacji odsetek. Na rachunku maklerskim - przy sprzedaży. Na IKE - odroczony do wypłaty (0% jeśli wypłacisz po 60. roku życia). Na IKZE - odliczasz wpłaty od PIT, ale płacisz 10% przy wypłacie. Od 2027 roku dochodzi osobiste konto inwestycyjne (OKI), na którym podatku Belki nie ma.
Zależy od instrumentu. Lokaty bankowe: 3-6% (2026). Obligacje skarbowe: 5-7%. Fundusze obligacyjne: 4-6%. ETF na akcje (historyczna średnia): 7-10% nominalnie (4-7% realnie po inflacji). Nieruchomości: 4-8%. Im wyższy potencjalny zysk, tym wyższe ryzyko. Lokaty są bezpieczne, akcje nie.
Tak, ale różnica jest niewielka. Przy 6% i 10 latach: kapitalizacja roczna daje efektywnie 6,00%, kwartalna 6,14%, miesięczna 6,17%. Na 10 000 zł przez 10 lat to różnica ok. 200-300 zł. Na większych kwotach i dłuższych okresach różnica rośnie. Zawsze wybieraj najczęstszą dostępną kapitalizację.
Zależy od stopy zwrotu i czasu. Przy 7% rocznie: 30 lat = ok. 820 zł/mies., 20 lat = ok. 1 920 zł/mies., 10 lat = ok. 5 780 zł/mies. To kwoty brutto - po podatku Belki potrzebujesz więcej (przy 30 latach ok. 946 zł). Klucz to czas: im wcześniej zaczniesz, tym mniejsza wymagana wpłata.
Ten moment nazywamy rokiem przełomu i kalkulator wylicza go dla Twoich danych. Przy 10 000 zł na start i 500 zł miesięcznie wypada przy 6% w 20. roku, przy 3% w 41., a przy 10% już w 12. Przy samych wpłatach, bez kwoty startowej, o 1-2 lata później - i prawie nie zależy od tego, ile odkładasz: przy 50 zł i przy 5 000 zł miesięcznie wychodzi podobnie. Jeśli w Twoim wyniku rok przełomu się nie pojawia, okres jest za krótki, żeby odsetki zdążyły dogonić wpłaty.
Jeśli masz pieniądze już teraz, jednorazowa wpłata wygrywa, bo każda złotówka pracuje od pierwszego dnia. Regularne wpłaty przegrywają w rachunku, ale wygrywają w praktyce: nie wymagają posiadania całej kwoty naraz i rozkładają ryzyko wejścia w rynek w złym momencie. Możesz porównać oba warianty w tym kalkulatorze - raz wpisując całość w pole "Kwota początkowa", raz rozkładając ją na wpłaty miesięczne przy zerowej kwocie startowej.
Bo moment poboru podatku ma znaczenie. Przy inwestycji sprzedawanej na koniec, na przykład ETF-ie, podatek Belki płacisz raz - od całego zysku przy wypłacie. Przez cały okres pracują więc pełne odsetki. Na lokacie bank potrąca 19% po każdej kapitalizacji, więc kolejne odsetki narastają już od pomniejszonej kwoty. Przy kilku miesiącach różnica jest groszowa, ale przy kilkunastu latach robi się znacząca - dla 10 000 zł i 500 zł miesięcznie przy 7% na 20 lat to ponad 15 000 zł.
Czym jest procent składany i dlaczego nazywany jest ósmym cudem świata? Wzór, przykłady obliczeń, porównanie z procentem prostym i praktyczne zastosowania.
Lokata bankowa czy obligacje skarbowe? Porównujemy oprocentowanie, podatki, bezpieczeństwo i elastyczność. Sprawdź co się bardziej opłaca w 2026.

Oblicz ile zarobisz na obligacjach skarbowych. Wybierz typ (OTS, DOS, COI, EDO), podaj kwotę i oprocentowanie. Kalkulator pokaże odsetki netto po podatku Belki.

Policz, ile zyskasz na osobistym koncie inwestycyjnym od 2027 roku. Porównaj OKI ze zwykłym rachunkiem, ustaw własne progi, stawki i prowizje.
Komentarze (0)
W tej chwili nie ma jeszcze żadnych komentarzy. Jeśli masz chwilę, podziel się swoją opinią lub doświadczeniem. Twój głos może być wartościowy dla innych czytelników.
Dodaj komentarz
Administratorem danych jest Kalkulato.pl. Dane przetwarzane zgodnie z Polityką Prywatności. Masz prawo dostępu, sprostowania i usunięcia danych.