
Jak obliczyć spalanie paliwa? Wzór i sposoby mierzenia
Poznaj wzór na spalanie paliwa na 100 kilometrów, naucz się prawidłowo mierzyć zużycie i sprawdź co wpływa na Twoje spalanie. Przykłady obliczeń.
Oszacuj składkę OC i AC swojego samochodu. Kalkulator bierze pod uwagę historię bezszkodową, miejsce zamieszkania, wiek kierowcy, staż, pojemność i wiek auta - i rozpisuje, ile złotych dokłada każdy z tych czynników.
Co nowego
Po obliczeniu pojawi się tabela z sześcioma czynnikami składki: każdy z własnym mnożnikiem i kwotą, jaką dokłada do rachunku.
Po obliczeniu pojawi się wpływ kolejnego roku bez szkody, koszt jednej szkody z OC przez trzy lata, dopłata za płatność w ratach oraz cena dnia ochrony.
Po obliczeniu pojawi się lista ostatnich 10 kalkulacji składki zapisanych w tej przeglądarce.
Kalkulator szacuje roczną składkę OC i, jeśli zaznaczysz ten zakres, także AC. Działa tak jak taryfa ubezpieczyciela: bierze składkę odniesienia i mnoży ją przez sześć czynników ryzyka. Wynik nie jest jedną ceną, bo jedna cena tu nie istnieje - ten sam kierowca na tym samym aucie dostaje od różnych firm oferty różniące się o 30-50%. Dlatego pod kwotą zobaczysz przedział, a w osobnej tabeli rozbicie pokazujące, ile złotych dokłada każdy czynnik osobno.
Sześć czynników, w kolejności od tego, który rusza ceną najmocniej:
| Czynnik | Co zmienia | Rozpiętość mnożnika | Ile to razy |
|---|---|---|---|
| Historia bezszkodowa | OC i AC | 0,45 - 1,30 | prawie 3x |
| Wiek kierowcy | OC i AC | 1,00 - 2,10 | 2,1x |
| Pojemność silnika | tylko OC | 0,85 - 1,60 | 1,9x |
| Miejsce zamieszkania | OC i AC | 0,85 - 1,20 | 1,4x |
| Staż za kierownicą | tylko OC | 0,95 - 1,25 | 1,3x |
| Wiek samochodu | OC i AC | 0,75 - 1,50 | 2x, ale w AC odwrotnie niż w OC |
Dwa z tych czynników działają inaczej, niż podpowiada intuicja. Wartość samochodu nie wpływa na OC - OC pokrywa szkody wyrządzone innym, więc cena Twojego auta nie ma dla niego znaczenia. Liczy się wyłącznie przy AC. I odwrotnie: wiek auta obniża OC, ale podnosi stawkę AC, bo naprawa starszego samochodu kosztuje tyle samo, a jego wartość jest niższa - ubezpieczyciel ryzykuje więc większą częścią wartości.
To najważniejsze pole w kalkulatorze i najczęściej pomijany element w poradnikach o ubezpieczeniach. System bonus-malus działa prosto: każdy pełny rok bez szkody zgłoszonej z Twojego OC obniża składkę o kilka procent, a szkoda cofa Cię o dwie, trzy klasy. Po dziesięciu latach bez szkody płacisz około 45% tego, co kierowca startujący od zera.
Poniżej ta sama polisa dla tego samego kierowcy - kompakt za 45 000 zł, 6 lat, 1.6, kierowca 35 lat ze stażem 15 lat, miasto średniej wielkości - przy różnej historii:
| Historia | Mnożnik OC | Zniżka | OC | AC | Razem |
|---|---|---|---|---|---|
| Szkoda w ostatnich 2 latach | 1,30 | zwyżka 30% | 1 606 zł | 2 430 zł | 4 036 zł |
| Brak historii, pierwszy rok | 1,00 | 0% | 1 235 zł | 2 025 zł | 3 260 zł |
| 1-2 lata bez szkody | 0,84 | 16% | 1 037 zł | 1 863 zł | 2 900 zł |
| 3-4 lata bez szkody | 0,70 | 30% | 865 zł | 1 721 zł | 2 586 zł |
| 5-6 lat bez szkody | 0,60 | 40% | 741 zł | 1 580 zł | 2 321 zł |
| 7-9 lat bez szkody | 0,52 | 48% | 642 zł | 1 458 zł | 2 100 zł |
| 10 lat i więcej | 0,45 | 55% | 556 zł | 1 316 zł | 1 872 zł |
Różnica między pierwszym i ostatnim wierszem to 2 164 zł rocznie na tej samej polisie. Żaden inny czynnik nie daje takiej rozpiętości - ani pojemność, ani miasto, ani nawet wiek kierowcy. Zniżka w AC jest łagodniejsza niż w OC, bo w AC ubezpieczyciel wycenia przede wszystkim ryzyko kradzieży i koszt naprawy, a nie Twoją ostrożność.
Dwie rzeczy, które warto wiedzieć o tej zniżce. Po pierwsze, jest przypisana do kierowcy, nie do samochodu - przechodzi z Tobą na kolejne auto i do kolejnego ubezpieczyciela, więc zmiana firmy jej nie kasuje. Po drugie, nie musisz jej pamiętać: każdy ubezpieczyciel sprawdza Twoją historię w bazie Ubezpieczeniowego Funduszu Gwarancyjnego, gdzie są wszystkie polisy i wszystkie szkody. Możesz do niej zajrzeć sam, przez portal UFG.
Średnia składka OC w Polsce za 2025 rok wyniosła 587 zł. Ta liczba niewiele mówi o Twoim rachunku, bo jest średnią ze wszystkich kierowców - od dwudziestolatków bez historii po pięćdziesięciolatków z maksymalnymi zniżkami. Poniżej sześć profili policzonych tym kalkulatorem, każdy z pełnym zestawem założeń:
| Profil | Wartość auta | OC | AC | Razem rocznie | Stawka AC | Miesięcznie |
|---|---|---|---|---|---|---|
| Małe auto 1.0, kierowca 45 lat, staż 20, wieś, 10+ lat bez szkody | 15 000 zł | 381 zł | 494 zł | 875 zł | 3,3% | 73 zł |
| Kompakt 1.6, kierowca 35 lat, staż 15, miasto średnie, 7-9 lat | 45 000 zł | 642 zł | 1 458 zł | 2 100 zł | 3,2% | 175 zł |
| SUV 2.0, kierowca 45 lat, staż 25, duże miasto, 10+ lat | 120 000 zł | 828 zł | 3 791 zł | 4 619 zł | 3,2% | 385 zł |
| Młody kierowca 1.4, 20 lat, staż 2, duże miasto, bez historii | 20 000 zł | 3 328 zł | 2 430 zł | 5 758 zł | 12,1% | 480 zł |
| Po szkodzie, 1.6, kierowca 30 lat, staż 12, miasto średnie | 40 000 zł | 1 686 zł | 2 160 zł | 3 846 zł | 5,4% | 321 zł |
| Emeryt 1.4, 70 lat, staż 45, wieś, 10+ lat bez szkody | 25 000 zł | 480 zł | 987 zł | 1 467 zł | 3,9% | 122 zł |
Rozpiętość między najtańszym i najdroższym wierszem to sześciokrotność - i to bez zmiany auta na luksusowe. Cały ten rozstrzał robią dwie rzeczy: wiek kierowcy razem z historią bezszkodową.
Ubezpieczyciel liczy ryzyko od adresu zameldowania właściciela, nie od tego, gdzie faktycznie jeździsz. W dużych miastach jest więcej kolizji, więcej kradzieży i drożsi warsztaty, więc stawki są wyższe. Ten sam kompakt z tabeli wyżej, z maksymalnymi zniżkami: w dużym mieście OC 667 zł i AC 1 580 zł, w mieście średniej wielkości 556 zł i 1 316 zł, na wsi 472 zł i 1 185 zł. Dane UFG za 2025 potwierdzają ten rozkład na poziomie województw - najdrożej w łódzkim (715 zł) i mazowieckim (698 zł), najtaniej w podkarpackim (438 zł) i podlaskim (452 zł).
Pojemność wpływa tylko na OC i mniej, niż się zwykle sądzi. Dla tego samego kierowcy i auta: 1.0 to 472 zł, 1.2 - 517 zł, 1.6 - 556 zł, 1.8 - 639 zł, 2.2 - 750 zł, 3.0 - 889 zł. Różnica między 1.0 a 2.0 to około 35%, a nie dwukrotność. Tam, gdzie widać większe różnice, w grę wchodzi zwykle coś jeszcze: mocniejsze auto jest droższe, z innej klasy i jeździ nim inny kierowca.
Obie nazwy pojawiają się zwykle razem, na jednej fakturze, i łatwo je pomieszać. Chronią czegoś innego i co innego decyduje o ich cenie.
Brak OC nie jest wykroczeniem, za które dostaje się mandat - to opłata karna nakładana przez Ubezpieczeniowy Fundusz Gwarancyjny, a jej wysokość jest wprost powiązana z minimalnym wynagrodzeniem. Dla samochodu osobowego to dwukrotność pensji minimalnej za przerwę dłuższą niż 14 dni. UFG wyłapuje przerwy automatycznie, porównując bazę polis z bazą pojazdów - nie trzeba nikogo zatrzymywać do kontroli.
Pytanie „czy warto brać AC" nie ma jednej odpowiedzi, ale ma dobre kryterium: jaki procent wartości auta zabiera roczna składka. Przy nowym samochodzie to zwykle 2-3%, przy dziesięciolatku 4-5%, a przy młodym kierowcy potrafi przekroczyć 10% - i wtedy polisa przestaje mieć sens ekonomiczny, bo w kilka lat zapłacisz za nią tyle, ile auto jest warte.
Ta sama polisa dla auta w różnym wieku, przy tej samej wartości 45 000 zł i tym samym kierowcy - widać, jak stawka AC rośnie, podczas gdy OC maleje:
| Wiek auta | Mnożnik AC | Stawka AC | Składka AC | Składka OC |
|---|---|---|---|---|
| 1 rok | 0,75 | 2,2% | 987 zł | 600 zł |
| 4 lata | 0,90 | 2,6% | 1 185 zł | 556 zł |
| 8 lat | 1,00 | 2,9% | 1 316 zł | 556 zł |
| 13 lat | 1,25 | 3,7% | 1 645 zł | 528 zł |
| 18 lat | 1,50 | 4,4% | 1 974 zł | 500 zł |
Kalkulator pokazuje tę stawkę pod wynikiem i sam ocenia, w którym przedziale wypadła. Poniżej 7% AC zwykle się opłaca, między 7 a 10% jest to granica, powyżej 10% - rzadko warto.
Jeśli chcesz sprawdzić wynik albo policzyć wariant bez otwierania kalkulatora, wzór ma jeden mnożnik na każdy czynnik.
Składka odniesienia 1 300 zł to hipotetyczna cena dla kierowcy bez żadnych zniżek - w praktyce nikt tyle nie płaci, bo prawie każdy ma jakąś historię. Jest punktem, od którego liczy się wszystkie mnożniki, i dlatego pojawia się jako pierwszy wiersz w tabeli rozbicia pod wynikiem. Kolejność mnożenia nie ma znaczenia dla wyniku; ma znaczenie tylko dla tego, ile złotych przypisuje się poszczególnym czynnikom w tej tabeli.
Kalkulator robi to samo automatycznie i dodatkowo liczy rzeczy, których ręcznie się nie policzy szybko: ile da kolejny rok bez szkody, ile kosztowałaby jedna szkoda przez trzy lata, ile dopłacisz za rozłożenie składki na raty i ile zabierze AC w pięcioletnim horyzoncie.
Uporządkowane od największego efektu. Pierwsza pozycja jest warta więcej niż sześć pozostałych razem.
Uczciwiej wypisać to wprost, niż udawać, że sześć czynników opisuje całą taryfę. Poniższe rzeczy wpływają na Twoją składkę, a kalkulator ich nie widzi.
Osobny przypadek to samochody elektryczne. Nie mają pojemności skokowej, więc czynnik, który w tym modelu odpowiada za silnik, nie ma dla nich sensu - ubezpieczyciele taryfikują je z mocy i wartości, a AC bywa przy nich droższe z powodu kosztu wymiany baterii. Dla auta elektrycznego traktuj wynik kalkulatora wyłącznie jako rząd wielkości, a najlepiej weź ofertę wprost od ubezpieczyciela.
Ubezpieczenie to jedna z kilku pozycji w rachunku za samochód - przy polisie z AC zwykle 10-15% rocznych kosztów, przy samym OC 5-8%. Reszta to paliwo, serwis, opony i utrata wartości. Pełne zestawienie rozpisuje kalkulator kosztów utrzymania samochodu, a samo zużycie paliwa wyznaczysz z paragonów w kalkulatorze spalania. Jeśli chcesz zobaczyć, jaką część domowego budżetu zjada auto, policz to w kalkulatorze budżetu domowego.
Średnia składka OC w Polsce za 2025 rok to 587 zł, ale sama średnia niewiele mówi o konkretnym rachunku. Doświadczony kierowca po trzydziestce, z dziesięcioletnią historią bezszkodową, małym silnikiem i adresem poza dużym miastem zapłaci 350-550 zł. Kierowca 35-45 lat z kilkuletnią historią w średnim mieście - 550-900 zł. Kierowca do 25. roku życia bez historii bezszkodowej: 2 000-5 000 zł, zależnie od wieku, silnika i miejscowości. Po jednej szkodzie z OC składka rośnie o kilkadziesiąt procent na około trzy lata. Do tego dochodzi rozrzut między firmami: ten sam profil dostaje oferty różniące się o 30-50%.
AC to zwykle 2-5% wartości auta rocznie. Nowy samochód za 120 000 zł u doświadczonego kierowcy to około 2,5-3%, czyli 3 000-3 600 zł. Ośmioletni kompakt za 45 000 zł - około 2,9%, czyli 1 300 zł. Osiemnastoletnie auto za 15 000 zł - około 4,4%. Stawka rośnie z wiekiem samochodu, bo naprawa kosztuje tyle samo, a wartość auta spada. U kierowców do 25. roku życia stawka potrafi przekroczyć 10% wartości, i wtedy polisa przestaje mieć sens ekonomiczny. Przy kredycie i leasingu AC jest zwykle wymagane umową.
Bo średnia krajowa obejmuje wszystkich kierowców, także tych bez zniżek, po szkodach i do 25. roku życia, którzy płacą wielokrotnie więcej. Kierowca z dziesięcioletnią historią bezszkodową płaci poniżej średniej - to nie błąd kalkulatora, a normalny efekt systemu bonus-malus, w którym zniżka sięga 55%. Działa to też w drugą stronę: jeśli kalkulator pokazuje kilka tysięcy złotych, sprawdź, czy w polu „historia bezszkodowa" nie stoi „brak historii". To pole zmienia wynik bardziej niż wszystkie pozostałe razem.
Do około 55% składki OC po dziesięciu latach bez szkody. Na typowym kompakcie oznacza to różnicę między 1 235 zł przy braku historii i 556 zł przy pełnej zniżce. W AC zniżka jest łagodniejsza, do około 35%, bo tam ubezpieczyciel wycenia głównie ryzyko kradzieży i koszt naprawy. Zniżka narasta co rok, jest przypisana do kierowcy, nie do samochodu, i przechodzi z Tobą na kolejne auto oraz do kolejnego ubezpieczyciela. Każdy ubezpieczyciel weryfikuje ją w bazie UFG, więc nie da się jej ani zawyżyć, ani zgubić przez zmianę firmy.
Tak, OC musi mieć każdy zarejestrowany pojazd, także taki, który stoi i nie jeździ. Opłatę karną nakłada Ubezpieczeniowy Fundusz Gwarancyjny, a jej wysokość to dla samochodu osobowego dwukrotność minimalnego wynagrodzenia, z podziałem na długość przerwy: do 3 dni - 20% podstawy, od 4 do 14 dni - 50%, powyżej 14 dni - pełne 100%. Przy minimalnym wynagrodzeniu 4 806 zł daje to około 1 920 zł, 4 810 zł i 9 610 zł. Kara to jednak mniejszy problem niż odpowiedzialność: jeśli w czasie przerwy spowodujesz wypadek, UFG wypłaci odszkodowanie poszkodowanemu, a następnie zażąda zwrotu całej kwoty od Ciebie - bez żadnego limitu.
Zwykle nie. Kryterium jest proste: jeśli roczna składka AC przekracza 8-10% wartości auta, w kilka lat zapłacisz za polisę tyle, ile samochód jest wart. Przy aucie za 15 000 zł i składce 1 500 zł to 10% rocznie, czyli połowa wartości w pięć lat. Lepiej odkładać tę kwotę na własny fundusz naprawczy - po trzech bezszkodowych latach masz 4 500 zł na naprawy, a pieniądze zostają u Ciebie. Dwa wyjątki: auto w kredycie albo leasingu, gdzie AC jest wymagane umową, oraz sytuacja, w której nie masz oszczędności i jedna poważna naprawa wywróciłaby Ci budżet.
Nie. Zniżki traci się za szkody wypłacone z Twojego OC, czyli spowodowane przez Ciebie. Jeśli ktoś uderzył w Twoje auto i naprawę pokrywa jego ubezpieczyciel, Twoja historia zostaje nietknięta i możesz spokojnie zgłaszać szkodę. Inaczej jest przy AC: wypłata z Twojego autocasco, nawet gdy szkoda nie wynikała z niczyjej winy - grad, zalanie, kradzież - może obniżyć zniżkę w AC przy kolejnym odnowieniu. Dlatego przed zgłoszeniem drobnej szkody z AC też warto porównać koszt naprawy z tym, ile zapłacisz w wyższych składkach.
Najmocniej działa porównanie ofert: różnica między najtańszą i najdroższą dla tego samego kierowcy to 30-50%, a zmiana ubezpieczyciela zajmuje kwadrans i nie kasuje zniżek. Poza tym: zapłać za cały rok z góry, bo raty kosztują 5-15% składki; nie zgłaszaj drobnych szkód z własnej winy, bo jedna szkoda podnosi składkę na trzy lata; jeśli jesteś młodym kierowcą, rozważ dopisanie doświadczonego współwłaściciela, co potrafi dać 40-60%; sprawdź, czy pakiet OC z AC wychodzi taniej niż polisy u dwóch różnych firm; zapytaj o zniżki pracownicze. Razem daje to zwykle obniżkę 30-50% wobec polisy odnowionej automatycznie.
Nie w sposób, na którym warto się opierać. Auta elektryczne nie mają pojemności skokowej, a to jeden z sześciu czynników tego modelu - nie ma czego w to pole wpisać. Ubezpieczyciele taryfikują elektryki z mocy i wartości pojazdu, a AC bywa przy nich droższe, bo uszkodzenie baterii oznacza często naprawę porównywalną z wartością auta. Jeśli mimo to chcesz orientacyjną liczbę, wpisz pojemność silnika spalinowego o podobnej mocy i traktuj wynik wyłącznie jako rząd wielkości. Dla OC będzie w przybliżeniu poprawny, bo tam decyduje głównie kierowca; dla AC może być wyraźnie zaniżony.
Poznaj wzór na spalanie paliwa na 100 kilometrów, naucz się prawidłowo mierzyć zużycie i sprawdź co wpływa na Twoje spalanie. Przykłady obliczeń.
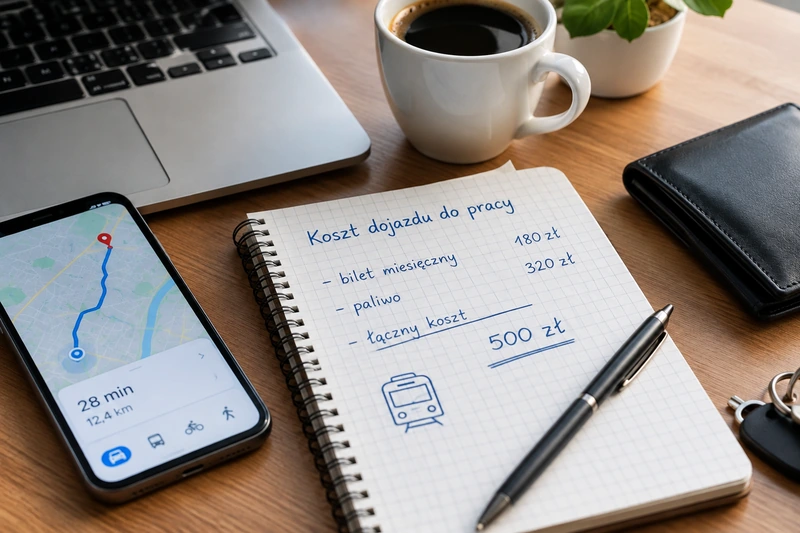
Oblicz ile wydajesz na dojazd do pracy samochodem, autobusem lub pociągiem. Porównanie kosztów, realne przykłady i sposoby na oszczędność.

Oblicz ile kosztuje przejazd samochodem. Podaj dystans, spalanie i cenę paliwa - kalkulator pokaże koszt trasy, koszt na osobę i próg, poniżej którego opłaca się bilet.

Oblicz średnie spalanie paliwa na 100 km. Wpisz dystans i litry - kalkulator pokaże spalanie, koszt paliwa, koszt na km i szacowany koszt roczny.
Komentarze (0)
W tej chwili nie ma jeszcze żadnych komentarzy. Jeśli masz chwilę, podziel się swoją opinią lub doświadczeniem. Twój głos może być wartościowy dla innych czytelników.
Dodaj komentarz
Administratorem danych jest Kalkulato.pl. Dane przetwarzane zgodnie z Polityką Prywatności. Masz prawo dostępu, sprostowania i usunięcia danych.